十八届三中全会前瞻新一轮财税体系体例改革前瞻
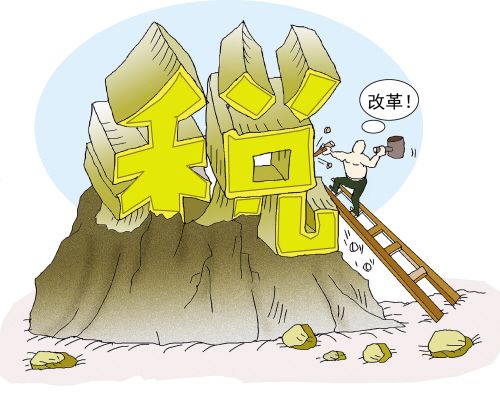
十八届三中全会前瞻:新一轮财税体系体例改革前瞻(网络配图)
新一轮财税体系体例改革是对现行体系体例的设计理念、原则等做紧张改造,照旧在现行体系体例基础上的局部微调?
笔者认为,自1994年开始奠定的现行财税体系体例,与社会主义市场经济体系体例是基本适应的。新一轮财税体系体例改革,应当坚持“题目导向”的方法论,以现有体系体例框架为基础,以解决现有体系体例中不利于科学发展、不利于国家长治久安、不利于明晰当局与市场界限、不利于建设廉洁高效当局等题目为抓手,以市场经济体系体例框架下“更好地发挥当局作用”为目标,着力推进。
这就要求,新的财税体系体例应能够在完美的市场经济体系体例框架之下,有用且公平地筹集、分配、管理和使用公共资源。改革应强化“财政同一”的理念,让财政部门将有关当局收支的事情同一管起来,以此为基础,增强人大和审计部门对于全口径财政收支的审批和事后审计。改革的重点领域重要在以下四个方面。
以增长国企分红为前提,
以非税收入为重点,降低宏观税负,加强财政收入系统的调节功能
按国际可比的全口径核算,我国的宏观税负占GDP比重已在35%左右。宏观税负中,各类非税收入占45%左右;税收收入中,直接税比重过低,财产税几乎空白,资源、环境税负较低,同当前资源、环保和收入分配领域的形势不相等。
社会上对此反应强烈,“反税主义”思潮泛起,深度影响下一步的财税改革。
考虑到我国仍处于基础设施建设岑岭期与社会福利系统建设“双碰头”的独特发展阶段,而税收收入的增速却呈降落态势,因此在制度设计上应以稳固现有的财力规模为基本出发点。
为此,应恢复1994年之前的做法,大幅进步国有企业上缴利润比例并纳入公共财政,其中一部分专项用于社会保障,另一部分作为推进若干领域结构性减税的资金支撑。结构性减税的重点是清理整理各种行政事业性收费和当局性基金,或取消或并入各类税种,大幅降低非税收入比重。
税制改革方面,应加快推进“营改增”,实现全行业和全区域覆盖,同时进一步深化增值税转型改革,真正落实消耗型增值税;开征环境税、进步资源税税率并增长覆盖范围,获得资源、环境领域的双重盈利;同步推进征管能力建设和税制完美,着力推进以免征肯定自住面积为前提的房地产税为代表的财产税制建设,综合与分类相结合的小我所得税税制改革,进步直接税比重并强化其调节收入分配功能;同时要清理整理各类以区域政策、产业政策出台的税收优惠,通过税制合理化削减税收扭曲。
构建以市政债为主体的
公共投资筹资系统
近年来,地方当局渐渐发展出“地皮财政+地方融资平台”的融资机制,对于城市基础设施建设起到了较大的促进作用,但其负面作用日益凸显。
首先,正常的预算管理制度无法管理这类体外循环资金,进而导致城市建设举动缺乏需要的公共束缚,虚耗、腐败以及好大喜功的市政建设难以避免。其次,地皮出让收入是地方融资平台运转的基础,但地价、房价赓续攀高的实际极度恶化了收入分配,高收入人群的谋利性或投资性购房更是加剧了社会分裂。其三,将来以环境、水利为主体的公共投资难以像如今如许产生显性回报,这一融资机制将来也难以维持下去。
如何处理存量地方当局性债务题目,又如何知足将来地方当局的建设资金需求题目,是当前影响宏观经济稳固的凸起的制度性题目,争议特别很是大。
考虑到我国基础设施建设岑岭期仍将持续,但现有“地皮财政+地方融资平台”的融资机制负面作用凸显且难以持续,笔者认为,必要重新构建“市政债+政策性金融”的公共投资筹资制度。在规范已有的地方当局性债务,分外是地方融资平台的基础之上,采取由中间确定总盘子基础上的市场调控性地方债制度,正式启动省级和县级当局在公开市场捆绑发放地方债,市级当局自力发行市政债。继承发展政策性金融为基础设施建设筹资。在债务明晰化之后,应探索提防地方债务风险的制度建设。
以法治为导向,建立“科学规范、完备透明”的预算管理体系体例
预算管理体系体例是财税体系体例的基础,只有管理程序科学合理,才能保证效果的科学合理。概括而言,当前预算管理领域的重要题目体现在:完备性、透明度离社会期望差距较大,预算立法、执法严正性不足。这一方面导致人大和社会各界无法有用发挥周全监督功能,另一方面也降低了当局公信力,在深条理上影响了财税改革的进程。
改革的方向是以法治为导向,建立“科学规范、完备透明”的预算管理体系体例,即预算权力的配置、制度设计应科学,预算的编制与实行过程应依法规范;预算报告应包含所有的当局收支信息,并按照便于分析、审批的要求编制好,完备、透明地展示当局的财务信息。
首先是从“广度”和“深度”两方面增强完备性。在现有四本预算(编者注:公共预算、当局性基金预算、国有资本经营预算、社会保障预算)的基础上编制综合预算;答应许地方当局自行发债,同时自力编制资本与债务预算,强化对当局投资举动的管理;渐渐编制税式付出报表,探索建立中期预算框架,编制当局资产负债表,从存量上周全深入地反映当局的财务状态。
其次是采取限制范围、捉住热点、分块推进的体例,大幅加强预算的公开透明。
第三是既要严酷执法,也要科学稳重地立法,实现预算法治。
最后是增强人大等部门的预算管理能力建设,增强审计等部门对财政付出的事后监管,弱化事前审批。尤其应大力加强审计部门的能力建设,增长其权限,充分发挥其对于财政资金的合规性、使用绩效的事后审计功能,以此为基础可弱化对财政资金的事前审批,进步服从并削减腐败。
改动财力分配、事权划分、
转移付出体例,稳固财力分配格局,增长中间付出责任
对于当前我国财政体系体例的重要指斥是:中间事少钱多,地方事多钱少。但假如同美国、德国、日本等大国比较,我国公共财政的中间收入比重、付出比重都是最低的。较为独特的是,我国转移付出占公共财政付出比重达到37.4%,远超其他国家。总体而言,我国的财政关系是中间钱不多,事少,人少;转移付出比重过大,专项过多且管理紊乱,制度设计不合理。
改革首先要解决的是“营改增”周全推开之后的中间、地方财力分配题目。有关这一题目的建议多种多样,笔者认为,较实际的照旧维持当前总体财力“五五开”的基本格局,以调整增值税分成比例、改动分配体例来填补业务税消散后的地方财力缺口。详细建议是将国内增值税中间和地方分享比例由“75:25”调整为“50:50”,但分配依据除地方本地企业缴纳的增值税之外,还应将其常住人口指标,甚至包括节能环保指标加入综合考虑,以重构地方当局发展激励。一些人所建议的房产税、零售税等作为地方主体税种,或远水解不了近火,或存在重复征、征管成本过高等题目,都不吻合中国现实。
事权及付出责任的划分是财政体系体例的基础,中间应成立专门机构负责,按“外部性、信息复杂程度、激励相容”三原则渐渐明晰,增长中间付出责任。渐渐实现基础养老保险由中间承担,基础医疗保险由省级当局负责;司法、流动人口后代任务教育、食品药品监管、环保等领域也要适度加强中间和省级当局的付出责任和干预力度。由此,一是可以避免大量事务“属地化管理”导致地方当局的职能冲突,通过上级直接承担责任克制地方当局为寻求经济发展而捐躯环境、民生的倾向,促进司法公正;二是加强地方财政自立权;三是从政治上、经济上使国家形成同一市场。
转移付出制度应以压缩规模、调整结构为重点加以重构。通过专项立法的体例,明确转移付出的分配标准和程序,让地方当局形成稳固预期,避免干扰其正常财政运转。在付出责任上移之后,转移付出占财政总付出的比重应压缩到25%以下。按因素法确定的一样平常性转移付出要超过50%,专项转移付出应按领域采取分块拨款、事后审计的体例,加强地方财政自立支配权
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
