横店东磁降低费用维持利润
横店东磁(002056)3月9日晚发布2009年年报,2009年公司实现营收13.50亿元,同比降落15.08%;实现业务利润1.81亿元,同比增加4.68%;实现净利润1.62亿元,同比增加8.61%。公司拟以2009年末总股本为基数,每10股派发现金0.70元(含税),共计分配股利2876.3万元。
受金融危急影响,横店东磁在2009年一季度订单大幅削减,产能行使率低,业绩也陷入低谷,每股收益仅0.0063元,此后,随着订单情况的渐渐好转,开工率提拔,公司的业绩实现了显明的回升。公司全年的管理费用和业务费用同比分别降落19.89%和15.67%,合计降落金额达4,098.58万元。在业务收入降落的情况下实现净利润增加。
“三费”大幅降低
横店东磁2009年年报表现,公司业务总收入比去年同期降落了15.08%,但归属于上市公司股东的净利润却比去年同期上升了8.61%。
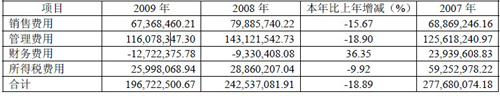
公司认为,重要缘故原由为报告期内公司大力控制贩卖费用、管理费用,致使管理费用比去年同期降落了18.90%,业务费用比去年同期降落了15.67%,两项费用合计降落金额为3956.05万元。
期间费用数据如下:
 |
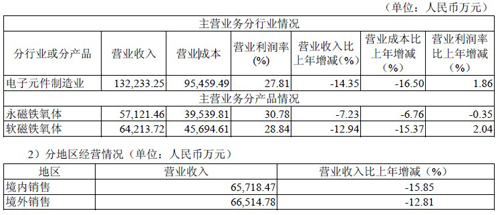
此外,公司产品毛利率上升也是红利增加的重要缘故原由。公司通过控制采购成本和优化产品结构,综合毛利率达27.81,同比上升1.86个百分点。其中,电机磁瓦受汽车和空调等需求拉动显明,高性能磁瓦发展敏捷;平板电视热销带动锰锌、镍锌产品的贩卖,新产能释放推动软磁收入好转。受需求萎缩影响,镁锌收入下滑较大。软磁毛利率为28.84%,同比上升2.04个百分点。
产品经营情况数据如下:
 |
太阳能营业进展超出预期
横店东磁于2009年10月决定,变更2.6亿募资投向,将原来的激光打印机显影辊技术改造项目,变更为100MW晶体硅太阳能电视片生产线项目。公司在河南杞县葛岗镇以自有资金出资设立全资子公司杞县东磁新能源有限公司,注册资本人民币1,000万元,并由新设立的杞县东磁新能源有限公司投资建设100MW太阳能单晶硅片项目,以保障100MW晶体硅太阳能电池片生产线项目的原材料所需。
目前,该太阳能营业进展超出预期,报告期内,100MW晶体硅太阳能电池片项目的第一条生产线已顺利建成并投产,产线建设总进度达25%。公司预计2010年底该项目可建成并投产50MW规模,原材料自给能力将得以提拔。该项目悉数投产后将可达到每年100MW太阳能单晶硅片(合3600万片)的批量生产能力,年实现贩卖收入50,400万元,年利润总额8,981.80万元。(浙江在线)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
