储蓄存款会往哪里分流?
 |
百度网供图 |
储蓄难以知足理财需求
在北京国贸附近上班的刘小姐最近听说又降息了,就打算去银行把本身的蓄积转买成理财产品。一探问才知道,这次降息后,银行存款利率不仅没降,反而涨了。她反复斟酌,照旧将一部分蓄积存了定期。“存款利率现实上涨了,理财产品收益率又降落了,把钱存进银行,照旧省心。”
6月8日,中国人民银行时隔3年多后首次降息,并同时调整了金融机构存贷款利率浮动区间的上下限。利率调整后,很多银行的存款利率都在基准利率基础上有所上浮。其中工、农、中、建行等大型国有银行皆在规定区间内上浮1.08倍,维持原有3.5%利率不变,而兴业银行、南京银行、青岛银行等多家银行则上浮1.1倍,达到3.575%。这比降息前的3.5%的基准利率还高一些。这次降息后,银行的存款利率现实上明降暗升,或者保持稳固。
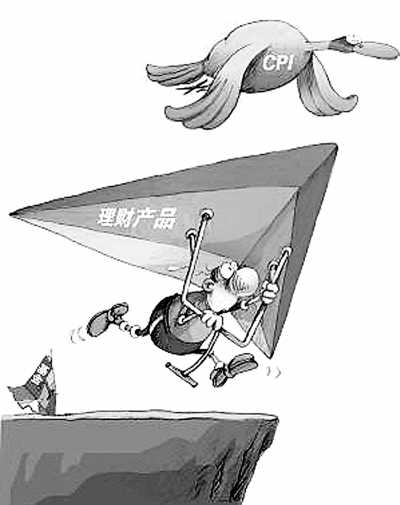
然而,尽管银行储蓄的收益回报水平有所进步,但与广大居民保值增值的期望相比,仍有很大差距。近几年,因为CPI涨幅显明高过存款利率,钱存在银行里现实上是负回报。今年以来,虽然CPI涨幅有所降落,与银行一年期定期存款利率基本同等,但老百姓的钱放在银行基本赚不到钱。银行存款的现实负利率或低回报,让居民不得不为蓄积的保值增值探求其他出口。
在2004年曩昔,我国人民币储蓄存款的增速相对稳固,即使通货膨胀上行,居民的重要投资体例也仍然是银行存款,由于当时居民的投资渠道还相对有限。而从2010年以来,通货膨胀始终高位运行,居民理财意识赓续上升,居民不再知足银行存款的现实负利率,纷纷转向国债、股市、基金、黄金白银等理财产品,或者楼市、古玩市场等投资产品。
央行货币政策分析小组近日发布的《2011年中国区域金融运行报告》表现,去年全国各地区人民币存款增速总体放缓。受居民理财意识加强、金融产品创新增多加速存款分流等因素影响,居民储蓄存款增速持续放缓。年末,东部、中部、西部和东北地区人民币储蓄存款余额增速同比分别回落3.7个、1.1个、1.6个和0.3个百分点。
以上海地区为例,去年下半年储蓄存款增加几近障碍,下半年储蓄存款新增仅占全年增量的8.1%。综合各地情况来看,储蓄存款的增速放缓重要是因为理财产品、信任产品、黄金等投资渠道分流。
储蓄分流的趋势今年仍在连续。今年4月人民币存款削减4656亿元,同比少增8080亿元,其中住户存款削减6379亿元。
银行存款流向理财产品和国债
夙昔些年的经验看,银行储蓄的分流每每伴随着股市与房市的火爆。然后,这一次存款“搬家”,股市与房市却是波澜不惊。大量的银行存款流向了哪里?
中国农业银行首席经济学家向松祚认为,老百姓对银行存款利率仍然不写意,对股市又没有信念,又不可能将钱放在自家抽屉里,从风险和收益权衡来看,银行理财产品和国债是好的选择。理财产品平均收益率比存款要高,国债几乎没有风险,收益也不错。
数据表现,银行理财产品分流了不少居民存款。截至6月8日这一周,28家银行共发行了304款理财产品。与此同时,共有385款银行理财产品到期。宣布到期收益的120款产品中,119款实现最高预期收益率,1款未实现最高预期收益率。为了吸引不同的投资者,银行理财产品从品种到服务,都越来越多样化,理财产品越来越受到居民的追捧。
国债的“零风险”与相对高收益,使其成为理财市场上的“香饽饽”。今年5月开售的第三期、第四期储蓄式国债在各地贩卖都非常火爆。此次开出的国债,三年期票面年利率为5.58%,五年期为6.15%;利率分别高于同期银行定期存款利率0.5个百分点以上。
股票市场虽然体现依然低迷,但随着指数的下跌,其投资价值也渐渐展现。此次降息加强了市场对将来是否会进入降息通道的预期,股票资产的吸引力因此会得到进步。不少投资者因此正考虑加大股票投资的力度。“目前形势是不太好,沪深股市的估值再次进入历史低位。不过超跌就是机会。我打算取一部分定期存款存到股市账户”。在国企工作的梁老师对记者透露表现。
沉寂已久的基金业也已意识到向银行储蓄系统进军的紧张性。今年5月发行的两只短期理财基金,在短短不到一周时间就吸引了400多亿元储蓄资金的关注,可见这类短期理财产品有伟大的市场需求。业内人士认为,和海外市场的基金业相比,我国基金业这些年来过度依靠股市和偏股基金的发展,在其他发展领域的短板效应十分显明,往后应更加多元化,补齐发展短板,增强债券、货币和其他类型基金的发展。
据了解,基金短期理财产品的投资起点有的仅1000元,相比银行同类理财产品数万元的门槛,上风显明,这一点弥补了市场空白,使得基金短期理财产品具有很强的竞争力。目前,各大基金公司都在加紧布局,以争抢这一规模上万亿元的理财市场。
营业转型或是长期趋势
从发达国家银行的发展历史来看,自20世纪80年代以来,随着以资本市场为中间的新金融商品的开发,证券市场的功能日趋凸显,银行的序言作用趋于萎缩,银行失去了其融资主导地位,利差收入削减,寄托传统的营业难以维持生存,从而产生了银行“脱媒”。
央行最新数据表现,5月人民币存款增长1.22万亿元,同比多增长1143亿元,存款削减的势头得到缓减。不过,专家认为,从金融业发展的大趋势看,银行“脱媒”征象仍可能继承。
向松祚认为,我国银行系统存款流失或者银行系统的“脱媒化”,是一个长期趋势。推动力量重要有两个:其一,我国利率市场化稳步推进,居民小我理财愿望和意识日益强烈,不知足仅仅获得一点银行存款利息收入。其二,随着多条理、多元化金融市场赓续发展,我国金融系统融资和投资渠道赓续扩展,家庭、小我和企业资金流向日益多元化,金融市场竞争日趋激烈,银行负债营业议价能力持续降落,也会导致存款流失。
近年来,随着直接融资渠道的赓续大发展,居民金融资产配置的构成也响应发生着转变,由原来几乎单一的储蓄存款,渐渐调整为储蓄存款与证券化的金融资产。监管部门也推出一系列措施,进步直接融资的比重,缓解了过高的储蓄存款给商业银行造成的存款压力,有利于商业银行调整其负债结构,分散目前大大集中于银行的金融风险。
“脱媒”对传统银行营业的发展带来严厉挑衅。这一担忧在股市上已有所表现。进入6月后,交通银行、华夏银行、深发展相继跌破净资产,银行板块团体市净率仅1.1倍左右。历史数据表现,在2005年上证综指998点时,银行板块平均市净率为2.06倍;而在2008年1664点时,银行板块的平均市净率也达到了1.7倍。业内人士分析,在金融渠道日益雄厚、利率市场化渐行渐近的大背景下,银行股前所未有的“便宜”,背后包含了市场对于将来银行转型不确定性的担忧。(人民日报)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
